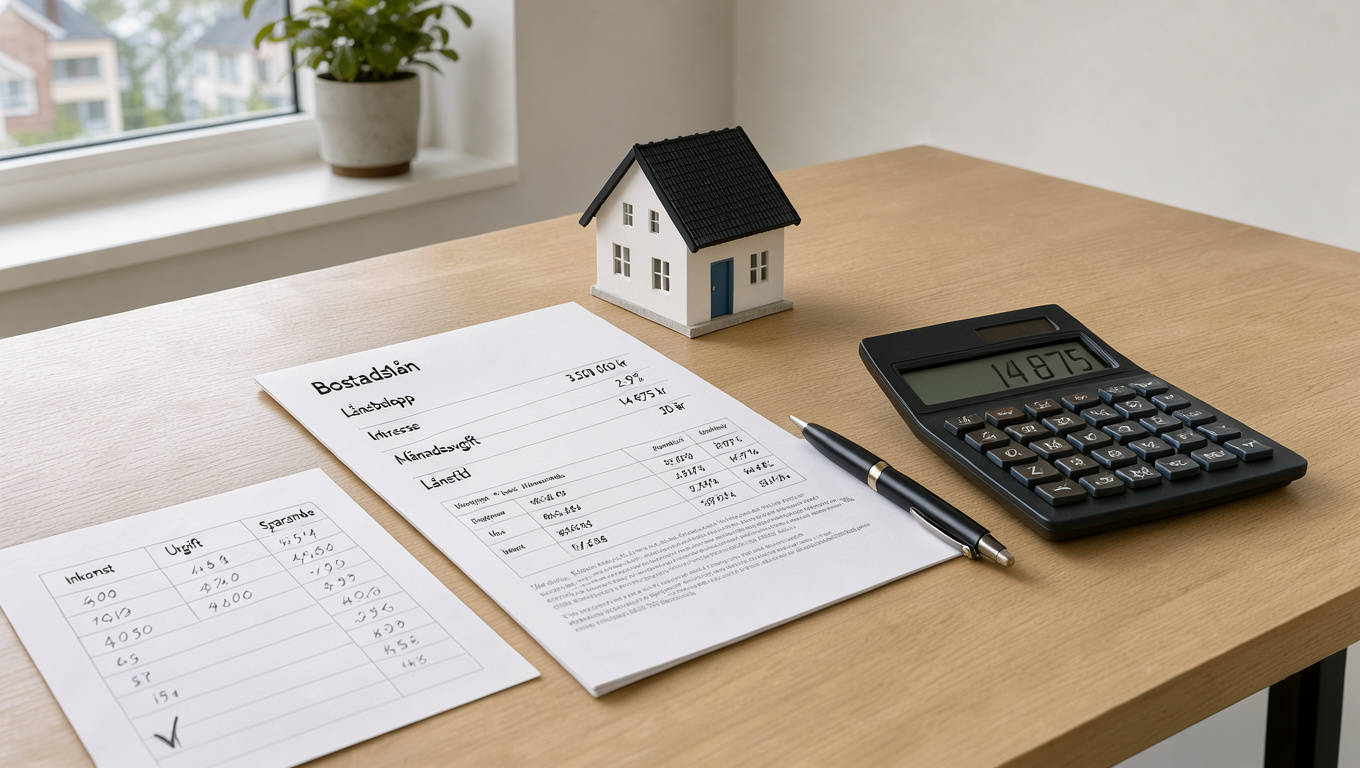
Många som börjar titta på bostäder har ett tal i huvudet, men sedan är bolånetaket 90 procent av bostadens värde, enligt Ekonomifokus (privatekonomisk vägledning). Taket är lagens, inte bankens, och skillnaden avgör hur mycket du faktiskt får låna, eftersom bankens kreditprövning kan sätta en lägre gräns.
Maximal belåning vid köp av ny bostad: 90 % av bostadens marknadsvärde (Ekonomifokus, privatekonomisk vägledning) · Lägsta egen insats: 10 % av bostadens marknadsvärde (Handelsbanken (bank, bolåneguide)) · Skuldkvotsgräns hos SBAB: 5,5 gånger bruttoinkomst (SBAB (bank, skuldkvotsgräns))
Snabböversikt
- Bolånetaket är högst 90 % av bostadens värde vid köp (Ekonomifokus, privatekonomisk vägledning)
- Kontantinsatsen är minst 10 % av bostadens pris (Handelsbanken, bank, bolåneguide)
- Lånebeloppet för 35 000 kr i månaden saknas, eftersom ingen källa räknar ut det
- Månadskostnaden för ett lån på 200 000 kr saknas i underlaget
- Sista dagen för det gamla 85-procentstaket var (Ekonomifokus, privatekonomisk vägledning) (Handelsbanken (bank, regeländringar))
- Det inkomstbaserade amorteringstillägget togs bort (Handelsbanken (bank, regeländringar))
- Ett lånelöfte gäller i 6 månader (Handelsbanken (bank, räntor))
- Slutlig kreditbedömning görs efter budgivningen, innan kontrakt (Handelsbanken, bank, bolåneguide) (Handelsbanken (bank, räntor))
Tio uppgifter från källorna visar ett tydligt mönster: bolånetaket har höjts medan kontantinsatsen har sänkts, men skuldkvoten och bankens prövning finns kvar.
| Uppgift | Värde |
|---|---|
| Bolånetak vid köp | 90 % av bostadens värde, gäller från (Ekonomifokus, privatekonomisk vägledning) |
| Tidigare bolånetak | 85 %, sista dag (Handelsbanken, bank, regeländringar) |
| Minsta kontantinsats vid köp | 10 %, tidigare 15 % (Handelsbanken, bank, bolåneguide) |
| Lagstöd | Lag (2026:226) om begränsning av bostadskrediter (Ekonomifokus, privatekonomisk vägledning) |
| Lagstadgat tak för skuldkvot | Inget lagstadgat tak (Ekonomifokus, privatekonomisk vägledning) |
| Skuldkvotsgräns hos SBAB | 5,5 (upp till 5,49) gånger bruttoinkomst (SBAB, bank, skuldkvotsgräns) |
| Inkomstbaserat tilläggskrav (4,5 gånger) | Borttaget (Handelsbanken, bank, regeländringar) |
| Amortering | 1 % per år vid lån mellan 50 och 70 % av värdet, 2 % per år över 70 % (Handelsbanken, bank, regeländringar) |
| Maxlån för bostad på 3 000 000 kr | 2 700 000 kr (Sparbanken Syd (bank, räntetabell)) |
| Lånelöftets giltighetstid | (Handelsbanken, bank, räntor) |
Hur mycket får man låna om man tjänar 35000?
Med 35 000 kronor i månadsinkomst landar du på ungefär 420 000 kronor per år. Det är utgångspunkten, men inte svaret. Lagen sätter taket för hur mycket av bostaden som får belånas, medan bankens kreditprövning avgör vad du faktiskt beviljas, enligt Ekonomifokus (privatekonomisk vägledning).
Banker gör en kvar-att-leva-på-kalkyl, KALP, enligt Ekonomifokus som hänvisar till Finansinspektionens kartläggning. Där dras hushållets utgifter från inkomsten, och en högre kalkylränta används för att räkna in framtida räntehöjningar.
Hur beräknar Handelsbanken hur mycket jag kan låna för bolån?
- Kreditupplysning görs före lånelöftet (Handelsbanken, bank, bolåneguide)
- Bolåneränta, amortering och driftkostnader som el, värme och försäkring ingår i kalkylen (Handelsbanken, bank, bolåneguide)
- En kalkylränta räknar in framtida räntehöjningar (Handelsbanken, bank, bolåneguide)
Skuldkvoten är den andra gränsen. Det finns inget lagstadgat tak, men SBAB sätter sin belåningsgräns till 5,5 gånger hushållets bruttoinkomst, enligt SBAB (bank, skuldkvotsgräns). Boupplysningen anger att man vanligtvis kan låna upp till 6 gånger hushållets totala bruttoinkomst, men att banken avgör.
Om 35 000 kronor är bruttoinkomsten blir 5,5 gånger inkomsten 2 310 000 kronor och 6 gånger 2 520 000 kronor. Det är gränser för skuldsättningen, inte ett beviljat lånebelopp.
Bankens kalkyl kan stoppa ett lån långt före bolånetaket. Ett hushåll som bara räknar med 90 procent riskerar att planera köpet utifrån fel tak.
Konsekvensen: Den som vill veta vad banken faktiskt beviljar bör börja med KALP-kalkylen och skuldkvoten, och först sedan med bostadens pris.
Det betyder att 90-procentstaket inte är det belopp som hushållet kan planera med, eftersom bankens kalkyl avgör vad som faktiskt beviljas.
Vad kostar det i månaden att låna 200000?
Månadskostnaden styrs av tre faktorer: lånebeloppet, räntan och amorteringen. Bolåneräntan sätts individuellt och påverkas av belåningsgrad, bostadens värde, hushållets inkomst, skuldkvot och bindningstid, enligt Swedbank (bank, räntefaktorer).
Amorteringen beror på belåningsgraden. Den räknas som lånebelopp delat med bostadens pris, så 1 350 000 kronor av 1 500 000 kronor ger 90 procent, enligt Danske Bank (bank, belåningsgrad).
Hur stor ränterabatt har Handelsbanken på bolån?
- Listränta, 2 år: 3,94 % i september 2026 (Handelsbanken, bank, räntor)
- Snittränta, 2 år: 3,48 % i september 2026 (Handelsbanken, bank, räntor)
- Skillnaden är 0,46 procentenheter, men den visar två olika mått och ingen rabatt
Underlaget anger ingen rabattprocent för Handelsbanken. Det som går att jämföra är räntemåtten, inte det belopp du själv får.
Vilken bank har billigast bolåneränta?
- Länsförsäkringar: snittränta 3 månader 2,71 % per 18 september 2026 (Länsförsäkringar (bank, snitträntor))
- Nordea: räntesats 3 månader 3,94 % och snittränta 2,75 % för september 2026 (Nordea (bank, bolåneräntor))
- Sparbanken Syd: listränta 3 månader 3,57 % och snittränta 3,02 % för september 2026 (Sparbanken Syd, bank, räntetabell)
Bland dessa tre har Länsförsäkringar lägst tremånaderssnitt, 2,71 procent mot 2,75 hos Nordea och 3,02 hos Sparbanken Syd. Det är inte en rangordning för alla kunder.
Tre banker visar samma mönster: där både räntesats och snittränta anges ligger räntesatsen över snittet.
| Bank | Mått | Uppgift (period) |
|---|---|---|
| Handelsbanken (bank, räntor) | Listränta, 2 år | 3,94 % (september 2026) |
| Handelsbanken (bank, räntor) | Snittränta, 2 år | 3,48 % (september 2026) |
| Länsförsäkringar (bank, snitträntor) | Snittränta, 3 månader | 2,71 % (18 september 2026) |
| Nordea (bank, bolåneräntor) | Räntesats och snittränta, 3 månader | 3,94 % / 2,75 % (september 2026) |
| Sparbanken Syd (bank, räntetabell) | Listränta och snittränta, 3 månader | 3,57 % / 3,02 % (2026-09) |
Enligt Sambla (jämförelsetjänst) skiljer sig listränta, snittränta och individuell ränta åt, och två banker kan erbjuda samma person olika räntor. Jämför därför samma mått, samma månad och samma bindningstid.
Vad krävs för att få bolån hos Handelsbanken?
Det första kravet är kontantinsatsen. Den ska vara minst 10 procent av bostadens pris och komma från eget sparande, enligt Handelsbanken (bank, bolåneguide) och Danske Bank (bank, lånelöfte). För en bostadsrätt på 1,5 miljoner kronor betyder det minst 150 000 kronor.
Det andra kravet är kreditprövningen. Den bygger på hushållets inkomster och utgifter, och den görs i flera steg. Lägsta bolånebelopp är enligt Nordea (bank, bolåneräntor) 100 000 kronor.
Kan banken neka lån trots lånelöfte?
- Lånelöftet är ett preliminärt besked, inte en garanti (SBAB, bank, skuldkvotsgräns)
- Slutlig kreditprövning görs när bostaden är känd (SBAB, bank, skuldkvotsgräns)
- Kreditprövningen kan sätta en lägre gräns än bolånetaket, enligt Sambla (jämförelsetjänst)
Källorna talar alltså för att svaret är ja, eftersom lånelöftet bara är ett besked om vad som kan vara möjligt.
Hur många lånelöften kan man söka?
- Underlaget anger inget högsta antal lånelöften.
- Samma person kan få olika räntor från olika banker, enligt Sambla (jämförelsetjänst).
Att söka hos fler än en bank är därför ett rimligt sätt att jämföra, men det finns ingen källa som anger en gräns för antalet.
Fördelar
- Kontantinsatsen är lägre, 10 procent mot 15 procent tidigare (Handelsbanken, bank, regeländringar)
- På ett hem för 3 miljoner kronor sjunker kontantinsatsen från 450 000 till 300 000 kronor (Handelsbanken, bank, regeländringar)
Nackdelar
- Lån över 70 procent av värdet amorteras med 2 procent per år (Handelsbanken, bank, regeländringar)
- Kontantinsatslån har högre ränta än bolån (Boupplysningen, bostadsinformation)
Konsekvensen: En lägre kontantinsats öppnar dörren till dyrare bostäder. Amorteringskravet över 70 procent gör skillnaden verklig varje år.
Hur lång tid tar det att få ett bolån beviljat?
Tiden styrs av hur snabbt du går från besked till kontrakt. Källorna anger ingen handläggningstid i dagar, eftersom den beror på bankens process och kompletterande underlag.
- Kreditupplysning och lånelöfte innan bostaden är känd (Handelsbanken, bank, bolåneguide)
- Budgivning på en bostad
- Slutlig kreditbedömning efter budgivningen och innan kontrakt (Handelsbanken, bank, bolåneguide)
Hur länge gäller ett lånelöfte från Länsförsäkringar?
- Länsförsäkringar: underlaget innehåller ingen giltighetstid
- Handelsbanken: (Handelsbanken, bank, räntor)
- SEB: sex månader, så länge ekonomiska förutsättningar inte försämras (SEB (bank, lånelöfte))
Handelsbanken och SEB anger båda sex månader. För Länsförsäkringar saknas uppgiften i underlaget.
Vad händer när man vunnit budgivningen?
- Banken kräver en slutlig bekräftelse innan bolånet beviljas
- Kreditbedömningen görs efter budgivningen, men innan kontrakt (Handelsbanken, bank, bolåneguide)
Konsekvensen: Ett vunnet bud är inte samma sak som ett beviljat lån. Planera med en tidsmarginal för slutlig prövning.
Vilken bank är lättast att få bolån hos?
Det finns ingen rangordning i underlaget som gäller alla sökande. Bankens bedömning bygger på den enskildes ekonomi, eftersom kreditprövningen görs på hushållets inkomster och utgifter, enligt Danske Bank (bank, lånelöfte).
Enligt Sambla kan två banker erbjuda samma person olika räntor. Att jämföra villkoren är därför viktigare än att leta efter en enda lättast bank.
Är Handelsbanken bra för bolån?
- Underlaget innehåller ingen rangordning av banker
- Handelsbanken publicerar bolåneguide, räntor och räkneexempel (Handelsbanken, bank, bolåneguide)
Hur får man ett lånelöfte?
- Kreditupplysning görs först (Handelsbanken, bank, bolåneguide)
- Lånelöftet är en bedömning av din ekonomi, inte av en specifik bostad (SEB, bank, lånelöfte)
Att bli godkänd snabbt och att få lägst ränta är två olika frågor. Enligt Sambla kan samma person få olika räntor, så jämför villkoren innan du väljer bank.
Konsekvensen: Den snabbaste banken är inte nödvändigtvis den bästa affären.
Bekräftat och oklart
- Bolånetaket är 90 % från 1 April 2026, enligt lag (2026:226) (Ekonomifokus, privatekonomisk vägledning)
- Kontantinsatsen är minst 10 % (Handelsbanken, bank, bolåneguide)
- Lånelöftet är ett preliminärt besked (SBAB, bank, skuldkvotsgräns)
- Lånebeloppet för ett hushåll med 35 000 kronor i månaden saknas, eftersom ingen KALP-beräkning med specifika utgifter finns i underlaget
- Månadskostnaden för ett lån på 200 000 kronor saknas
- Handelsbankens ränterabatt i procent saknas
- Swedbanks räntor är publicerade och bör inte användas som aktuella
Fallgropen: Att gissa ett lånebelopp utifrån lagens tak ger en siffra som bankens prövning kanske inte bekräftar.
Vad redaktionerna säger
”Hur mycket du får låna till en bostad styrs av två saker: lagens gränser och bankens egen kreditprövning.”
Redaktionen, Ekonomifokus (privatekonomisk vägledning)
”Att bolånetaket är 90 procent betyder däremot inte att banken automatiskt lånar ut så mycket.”
Redaktionen, Sambla (jämförelsetjänst)
”Ett lånelöfte är en bedömning av din ekonomi, inte av en specifik bostad.”
Redaktionen, SEB (bank, lånelöfte)
Tre redaktioner beskriver samma mekanism från olika håll: lagen sätter ramen, och banken fyller den.
Vad det betyder för dig
Lagen sätter taket, men banken avgör mycket av det verkliga beloppet. Kontantinsatsen är lägre än tidigare, men skuldkvotsgränserna och amorteringskravet finns kvar och påverkar varje lån. För den som tjänar 35 000 kronor i månaden är valet tydligt: låt skuldkvoten och KALP-kalkylen styra budgeten, eller köp med en marginal som klarar en lägre kreditprövning.
Relaterad läsning: Hus till salu i Örebro: utbud, priser och områden att jämföra
Vanliga frågor
Hur stor kontantinsats krävs för ett bolån?
Minst 10 procent av bostadens pris, och den ska komma från eget sparande, enligt Handelsbanken (bank, bolåneguide).
Vad är skillnaden mellan ett lånelöfte och ett beviljat bolån?
Lånelöftet är ett preliminärt besked om vad du kan få. Det beviljade bolånet kommer först efter slutlig kreditprövning, när bostaden är känd, enligt SBAB (bank, skuldkvotsgräns).
Hur mycket lån är bra att ha på bostaden?
Underlaget ger ingen rekommendation. Amorteringen skärps dock över 70 procent av bostadens värde, från 1 procent till 2 procent per år, enligt Handelsbanken (bank, regeländringar).
Räknas topplån in i bolånetaket?
Nej. Lån utan säkerhet omfattas inte av bolånetaket, men de räknas in i KALP-kalkylen och skuldkvoten, enligt Ekonomifokus (privatekonomisk vägledning).
Hur påverkar räntan månadskostnaden på ett bolån?
Räntan är en del av KALP-kalkylen, tillsammans med amortering och driftkostnader. Källorna ger ingen månadssiffra för ett givet lån, så räkna med ditt eget belopp, enligt Handelsbanken (bank, bolåneguide).
Hur länge gäller ett lånelöfte i allmänhet?
Handelsbanken anger , och SEB anger sex månader så länge ekonomin inte försämras (SEB, bank, lånelöfte).
Relaterade artiklar


Anton Blom är senior reporter på Bakom kulisserna och bevakar dagliga kultur- och nöjesnyheter.